
Les Experts Sante
Courtier indépendant et expert du marché de l'assurance en France, Les Experts Santé vous guide pas à pas. Nous simplifions le monde de la mutuelle pour vous offrir des recommandations sur-mesure et 100% gratuites, garantissant votre tranquillité d'esprit au quotidien.
Les Experts Sante
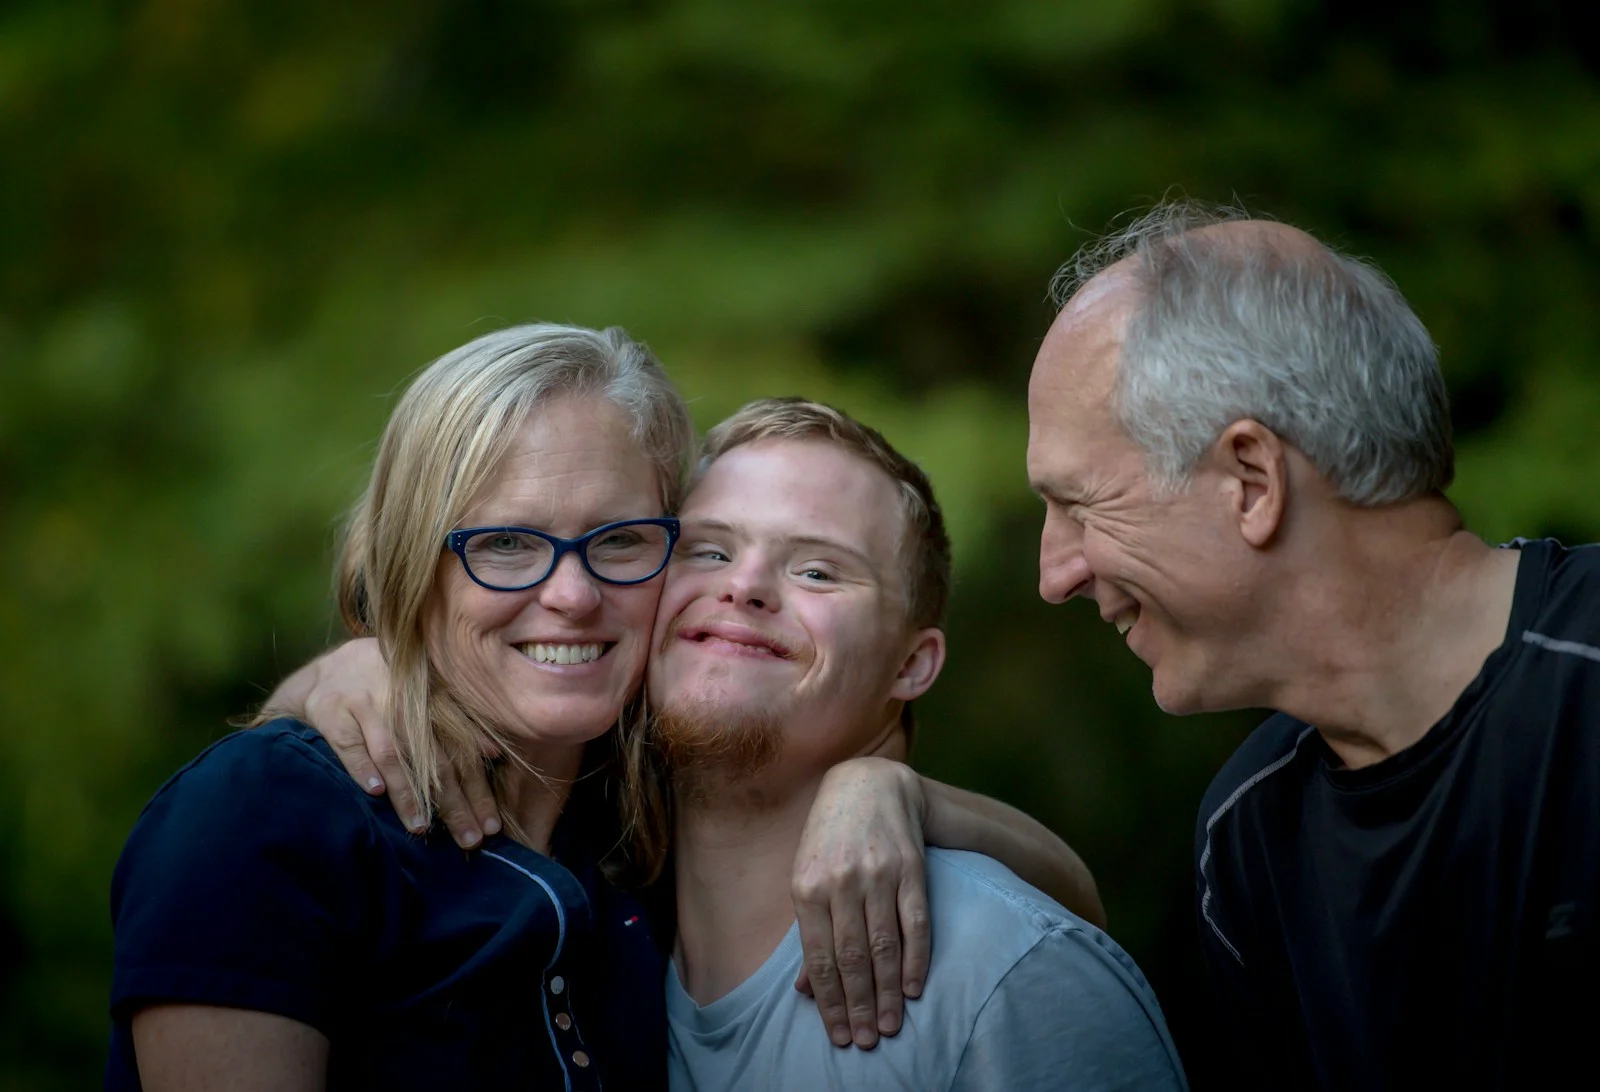
Pour les parents et familles en France, comprendre la prise en charge de la complémentaire santé pour un enfant étudiant est essentiel afin d’éviter les mauvaises surprises et optimiser le budget familial. Les Experts Santé vous expliquent ce que couvre la complémentaire santé pour un enfant étudiant, les exclusions fréquentes, ainsi que les limites à connaître pour bien choisir votre contrat.
Prise en charge de la complémentaire santé pour un enfant étudiant : ce qu’il faut savoir
En France, un enfant étudiant peut rester à la charge de ses parents sur leur contrat de complémentaire santé jusqu’à 26 ans, sous réserve que l’étudiant soit fiscalement rattaché ou justifie d’une situation conforme (ex : études, stage, apprentissage). Cette couverture permet de compléter le remboursement de la Sécurité sociale (régime obligatoire) pour les soins courants, hospitalisation, optique, dentaire, etc.
Soins courants et consultations médicales
La complémentaire santé rembourse généralement la part non prise en charge par l’Assurance Maladie, par exemple le ticket modérateur, les dépassements d’honoraires selon le contrat, ainsi que les forfaits spécifiques (consultations, actes techniques). Toutefois, les remboursements varient selon les garanties souscrites et les plafonds annuels.
Hospitalisation
La complémentaire santé peut couvrir les frais d’hospitalisation non remboursés par la Sécurité sociale, notamment le forfait journalier hospitalier, les frais de confort (chambre individuelle), et les dépassements d’honoraires. Il est important de vérifier les plafonds et exclusions dans le contrat, car certains frais restent à la charge de l’assuré.
Optique et dentaire
Les soins optiques (lunettes, lentilles) et dentaires (orthodontie, prothèses) sont souvent mal remboursés par la Sécurité sociale. La complémentaire santé peut proposer des forfaits spécifiques ou des remboursements en pourcentage du tarif de base. Pour les enfants étudiants, ces postes de dépenses sont souvent prioritaires, mais les garanties varient fortement d’un contrat à l’autre.
Limites et exclusions fréquentes de la complémentaire santé pour enfant étudiant
Malgré une couverture complémentaire, certaines limites sont à connaître :
- Exclusions de garanties : Certains contrats excluent les soins hors parcours de soins coordonnés, les médecines douces, ou certains actes coûteux non justifiés médicalement.
- Plafonds annuels : Les remboursements peuvent être limités par des plafonds annuels, notamment pour l’optique et le dentaire.
- Délais de carence : Certains contrats imposent des délais d’attente avant la prise en charge de certains soins, ce qui peut poser problème en début d’année universitaire.
- Conditions de rattachement : L’enfant étudiant doit être rattaché fiscalement ou justifier de son statut pour bénéficier de la couverture familiale. Au-delà de 26 ans, il doit souscrire un contrat individuel.
Comparer les garanties selon les besoins de chaque membre et le budget familial
Chaque famille doit analyser les besoins spécifiques de son enfant étudiant : fréquence des soins, besoins en optique ou orthodontie, risques d’hospitalisation, etc. Les Experts Santé recommandent de comparer les garanties en fonction des remboursements proposés, des exclusions, et du coût global du contrat.
| Garanties | Prise en charge standard | Limites fréquentes | Conseils |
|---|---|---|---|
| Consultations médicales | Ticket modérateur, dépassements partiels | Plafonds annuels, exclusions hors parcours de soins | Vérifier le niveau de remboursement et les conditions |
| Hospitalisation | Forfait journalier, dépassements d’honoraires | Non prise en charge du forfait hospitalier par la Sécu, exclusions frais de confort | Privilégier une couverture hospitalière complète |
| Optique | Remboursement partiel lunettes, lentilles | Plafonds annuels souvent bas | Choisir un forfait adapté aux besoins visuels |
| Dentaire (orthodontie) | Remboursement partiel ou forfaitaire | Limites sur les prothèses et orthodontie | Vérifier les plafonds et exclusions spécifiques |
Exemples concrets et sources officielles
Selon Ameli, un étudiant peut rester rattaché au contrat familial jusqu’à 26 ans. La Sécurité sociale rembourse une partie des soins, mais la complémentaire santé est indispensable pour compléter ces remboursements, notamment pour les dépassements d’honoraires et les soins coûteux comme l’orthodontie.
Le site Service-public.fr précise que les complémentaires santé ont des règles variables selon les contrats, d’où l’importance de bien comparer les garanties, notamment pour les enfants étudiants qui ont des besoins spécifiques.
Enfin, le Code de la Sécurité sociale encadre les conditions de rattachement et les remboursements, mais ne fixe pas les niveaux de prise en charge des complémentaires, qui sont libres et contractuels.
Questions Fréquentes (FAQ)
Que couvre la complémentaire santé pour un enfant étudiant ?
Elle complète le remboursement de la Sécurité sociale pour les consultations, hospitalisation, optique, dentaire, en fonction des garanties souscrites.
Jusqu’à quel âge un enfant peut-il rester rattaché au contrat familial ?
Jusqu’à 26 ans, sous conditions de rattachement fiscal ou de statut étudiant.
Quelles sont les limites fréquentes des contrats pour enfants étudiants ?
Plafonds annuels, exclusions hors parcours de soins, délais de carence, et non prise en charge de certains frais comme le forfait hospitalier.
Comment bien choisir une complémentaire santé pour un enfant étudiant ?
Comparer les garanties selon les besoins spécifiques (optique, orthodontie, hospitalisation) et le budget familial, en consultant un expert si besoin.
* Service d’accompagnement 100% gratuit. Vos données sont traitées selon les normes RGPD et CNIL.
Face à l'inflation et à la hausse continue des frais médicaux, Franceinfo met en lumière l'importance de bien choisir sa mutuelle. Les Experts Santé vous expliquent comment optimiser votre couverture et réduire vos dépenses sans faire de compromis sur votre santé
Depuis le 1er décembre 2020, vous êtes enfin libre de changer d'avis !
Grâce à la loi de résiliation infra-annuelle (loi n° 2019-733 du 14 juillet 2019), il est désormais possible de mettre fin à son contrat de mutuelle santé à tout moment après un an d'engagement. Aucun justificatif à fournir, aucun frais à payer, et plus besoin d'attendre la date d'échéance annuelle pour faire des économies.

Une démarche 100% simple, rapide et sans tracas pour votre famille
De frais de résiliation ou de pénalités pour changer de mutuelle.
100 %
Service gratuit & sans engagement
590 €
Économie moyenne constatée par an*
900 +
Familles accompagnées et protégées
40 +
Mutuelles et assurances comparées
+50 partenaires : Nos experts vous aident gratuitement à trouver la couverture adaptée à votre famille (orthodontie, lunettes, pédiatrie) au meilleur budget.